
Do salário à proteção do patrimônio: o que os brasileiros esperam da aposentadoria?
Pesquisa inédita da Icatu Seguros, realizada em parceria com a Conversion, revela um contraste no planejamento da aposentadoria: embora 92% alegam considerar a Previdência Pública insuficiente para viver melhor, quase metade ainda não começou a se preparar ou está apenas no início dessa jornada.
Como você sonha com a sua aposentadoria? E como se organiza para que isso seja uma realidade?
A Icatu Seguros fez essa e outras perguntas a centenas de brasileiros de diferentes contextos e percebeu mudanças significativas na forma como o país vislumbra esse momento da vida.
De um lado, o estudo revela que ainda falta segurança financeira. Quase metade das pessoas (49%) afirma que não começou a se organizar para a velhice ou que estão no patamar inicial desse processo. Outras 46% já têm alguma reserva, mas muito longe do que precisam para uma aposentadoria tranquila.
De outro, porém, quase todos os brasileiros (92%) dizem que a previdência pública não seria suficiente para viver esse período de forma tranquila – e muitos deles já buscam alternativas, que vão da Previdência Privada até ações.
Este levantamento da Icatu Seguros, que conversou com 500 pessoas de todas as regiões, classes sociais e faixas etárias do Brasil, oferece insights para entender como e por que tudo isso acontece.
Alguns dos mais relevantes são:
— A maioria das pessoas (61%) confia em produtos de renda fixa para guardar o dinheiro da aposentadoria;
— Aposentadoria e planejamento de longo prazo são mais discutidos no ambiente pessoal do que com especialistas financeiros;
— Mulheres confiam mais na Poupança, enquanto homens têm propensão maior para renda variável;
Leia mais abaixo ou clique nos botões para ir direto ao tópico do seu interesse.
Juros altos estimulam aposentadoria pela renda fixa
Mercado financeiro mais acessível organiza patrimônio
Brasileiros buscam repetir modelo de salário
Geração Z quer ter mais controle sobre o dinheiro
Mulheres demandam mais segurança financeira
Juros altos estimulam a aposentadoria pela renda fixa
Conversar com alguém que tenha passado pelas crises mais agudas da economia recente do Brasil – entre o final dos anos 1980 e o começo da década de 1990 – não é um retorno trivial no tempo: é também a fotografia de como as estratégias de acúmulo patrimonial e de organização financeira dos brasileiros mudaram.
A pesquisa da Icatu Seguros aponta, por exemplo, que, hoje, 6 em cada 10 pessoas guardam dinheiro em investimentos de baixo risco, isto é, baseados em renda fixa – como o CDB ou o Tesouro Direto – como estratégia pensando na aposentadoria.
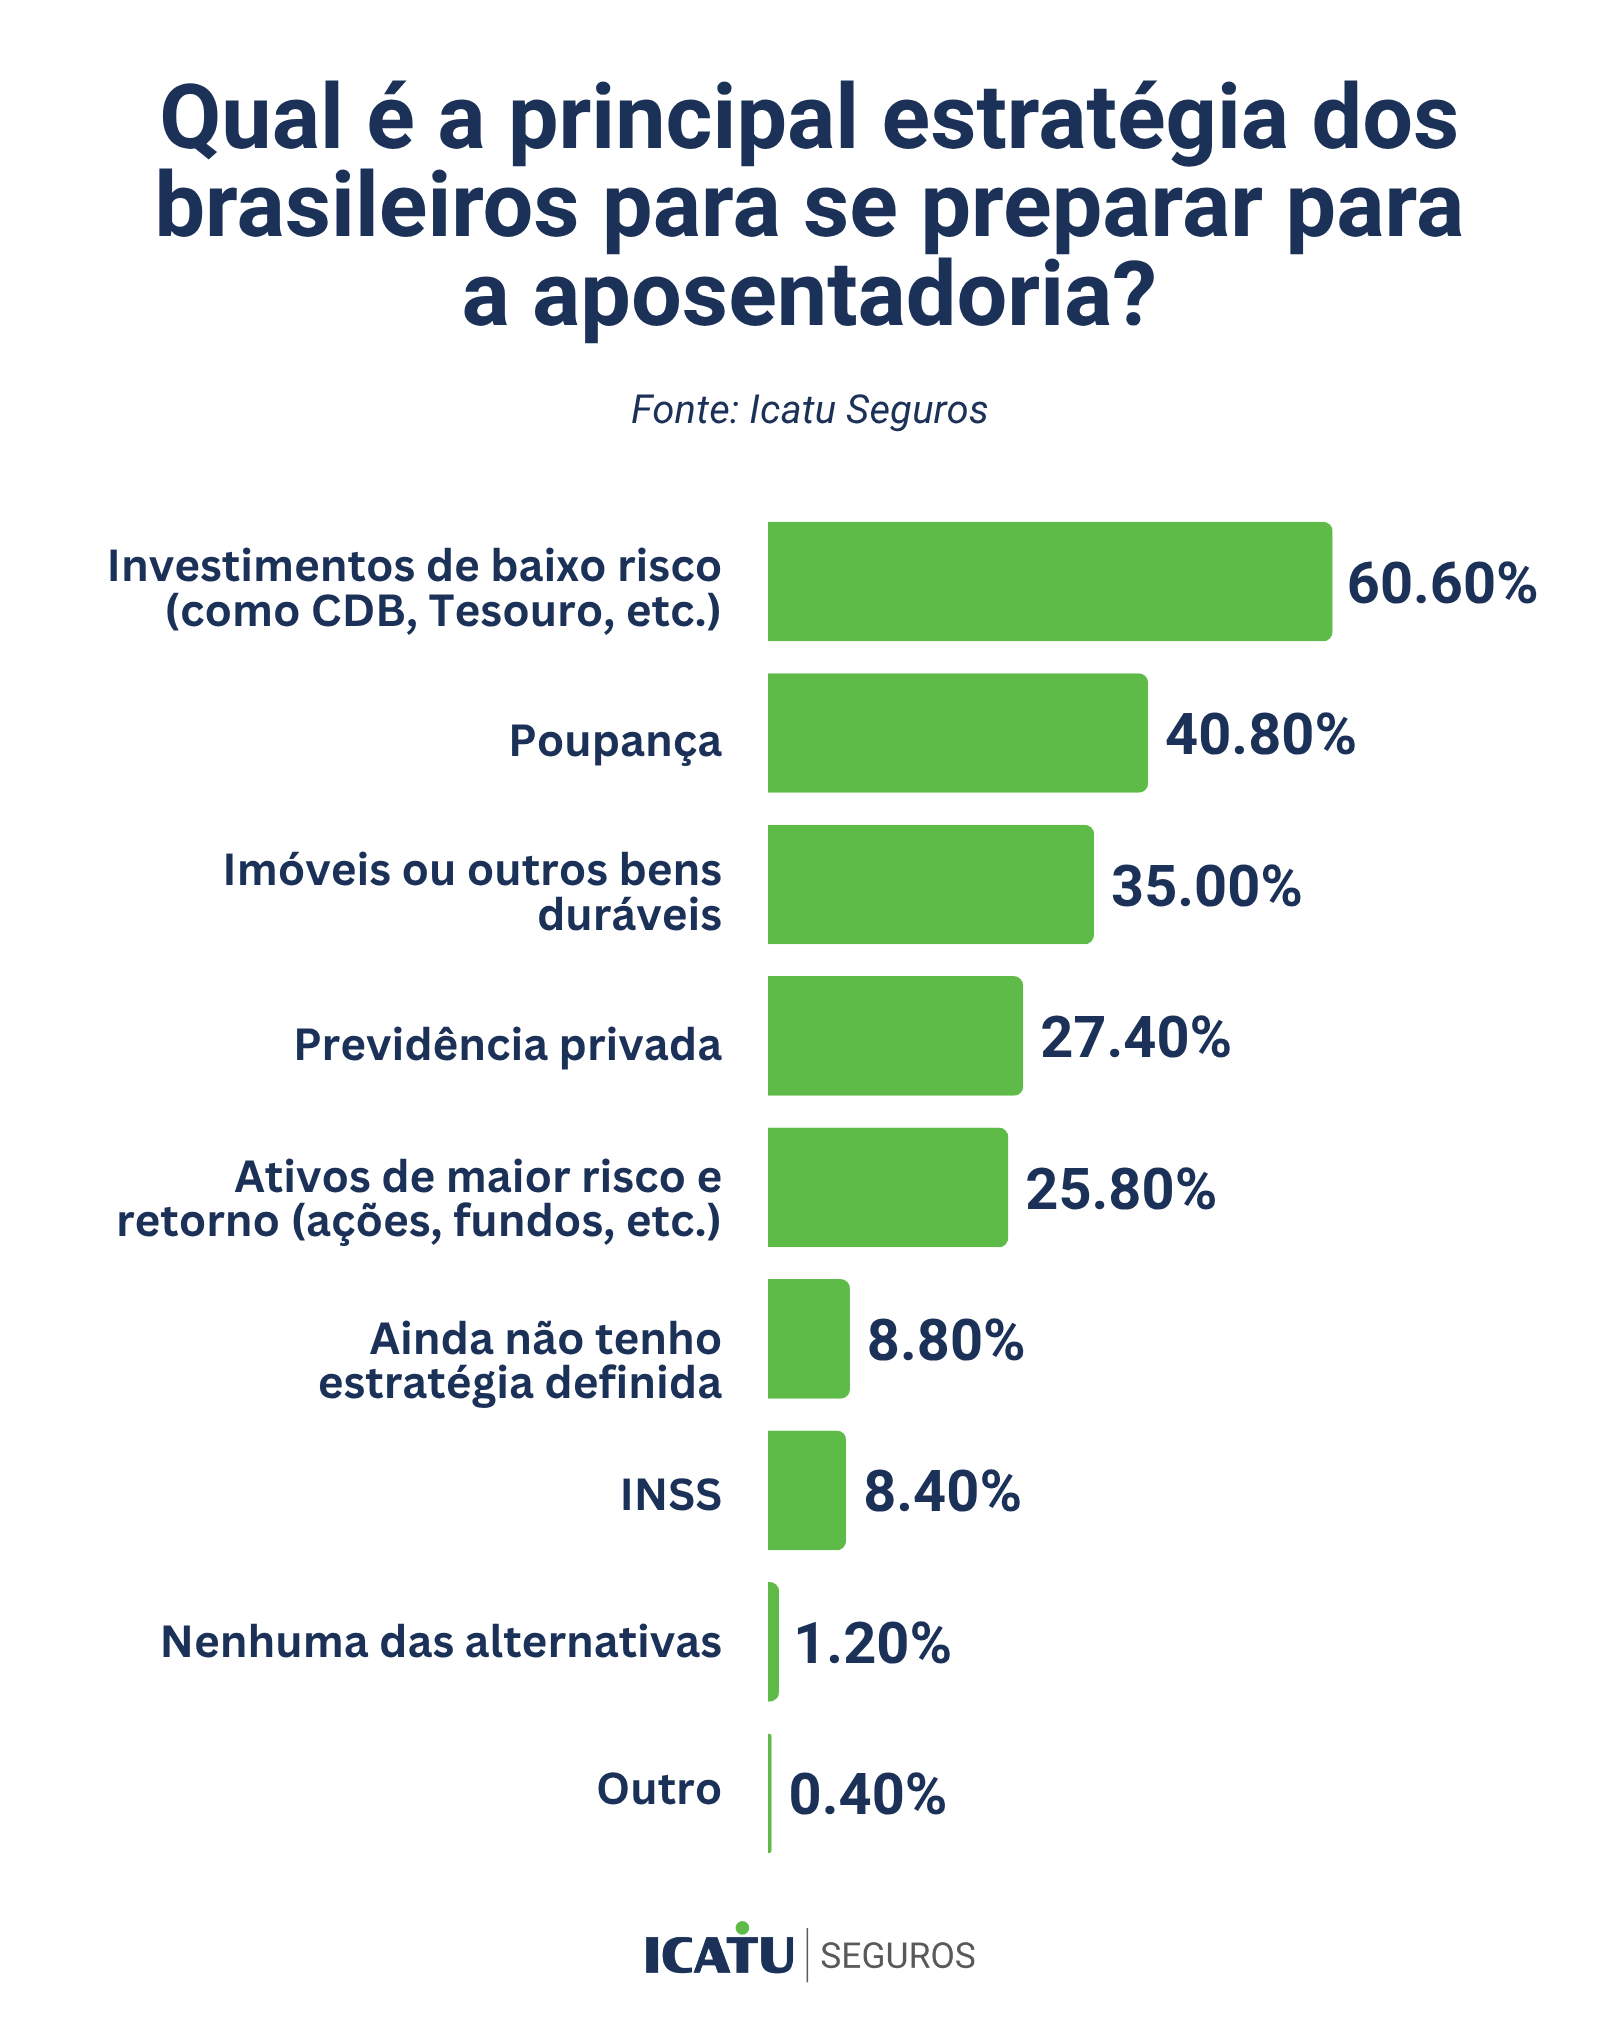
A pergunta foi feita de forma aberta, permitindo que os entrevistados apontassem quantos investimentos quisessem.
É mais do que quem diz usar a Poupança (40%) ou que investe em imóveis (34%) com esse mesmo objetivo a longo prazo. Mesmo a Previdência Privada é apontada por 27% dos entrevistados como plano central para a finitude.
“Mas, se a gente fizesse essa mesma pergunta há 30 anos, não seria assim”, observa o Diretor de Produtos de Previdência e Capitalização da Icatu Seguros, Henrique Diniz.
Lá atrás, as pessoas buscavam segurança financeira em propriedades. Isso é um sinal de que o Brasil mudou e de que as pessoas estão buscando alternativas.
Henrique Diniz, Diretor de Produtos Previdência e Capitalização da Icatu Seguros
Mas mudou em que sentido?
Três coisas aconteceram nesse período, dizem especialistas. A primeira é que, ao contrário daquelas décadas, a inflação brasileira se estabilizou na metade dos anos 1990. A segunda é que o Brasil está, historicamente, entre os juros mais altos do planeta, o que estimula investimentos mais conservadores.
E, nesse mesmo ínterim, o mercado financeiro do país se consolidou na mesma medida em que se tornou acessível.
Diniz lembra, por exemplo, que nas crises econômicas mais agudas, os brasileiros encontravam nos imóveis um tipo de investimento seguro a longo prazo e que não tinha como ser corroído pela inflação. “Se os preços subiam, o valor de uma casa ou de um apartamento subia junto”, explica ele. “Logo, esse tipo de investimento era uma forma de acumular patrimônio para uma aposentadoria mais longeva”.
No auge, a inflação brasileira passou dos 2.500% ao ano, em meados de 1990.
Esse temor tem resquícios até hoje: ao longo do levantamento da Icatu Seguros, 21% das pessoas da Geração X, na faixa entre 45 e 60 anos, disseram colocar dinheiro em ações de alto risco e renda variável. Já entre os Millenials (29 a 44 anos), esse número sobe para 29%.
O economista-chefe da corretora de títulos Lev, Jason Vieira, corrobora. Para ele, parte significativa da população conseguiu se educar financeiramente e, ao longo desse processo, percebeu que investir em imóveis só faz sentido se for na mesma lógica do mercado financeiro.
“O investimento imobiliário hoje é muito baseado em comprar uma propriedade ainda na planta, calcular o período de construção para vender depois de pronta. Há um ganho nisso, embora não tenha atingido a massa. Nem todo mundo, de fato, tem dinheiro para fazer esse tipo de negócio”, explica.
Jason Vieira, Economista-chefe da corretora de títulos Lev
“Muita gente acumula patrimônio para a aposentadoria dessa forma”, finaliza ele, que também é autor de do livro MasterFix: a jornada renda fixa (MoneYou, 2024). Além disso, de fato, os juros altíssimos estimulam investimentos de baixo risco.
A Selic, taxa básica do País, está em 13,75% nesse momento. Nos últimos dez anos, ela esteve abaixo da casa dos dois dígitos apenas uma vez: durante a pandemia de Covid-19, quando foi a 2% ao ano (a.a). Na média do período, os juros foram a 11%.
“Por causa disso, a renda fixa é o produto financeiro que acomoda todos os perfis. Essa pesquisa da Icatu Seguros captura o momento do país. Em outros lugares, com juros mais baixos, as pessoas tendem a assumir riscos, mas aqui, mesmo os mais jovens – mais propensos a esse comportamento – preferem o investimento conservador porque a rentabilidade da Selic não oferece tanto risco”, observa Henrique Diniz.
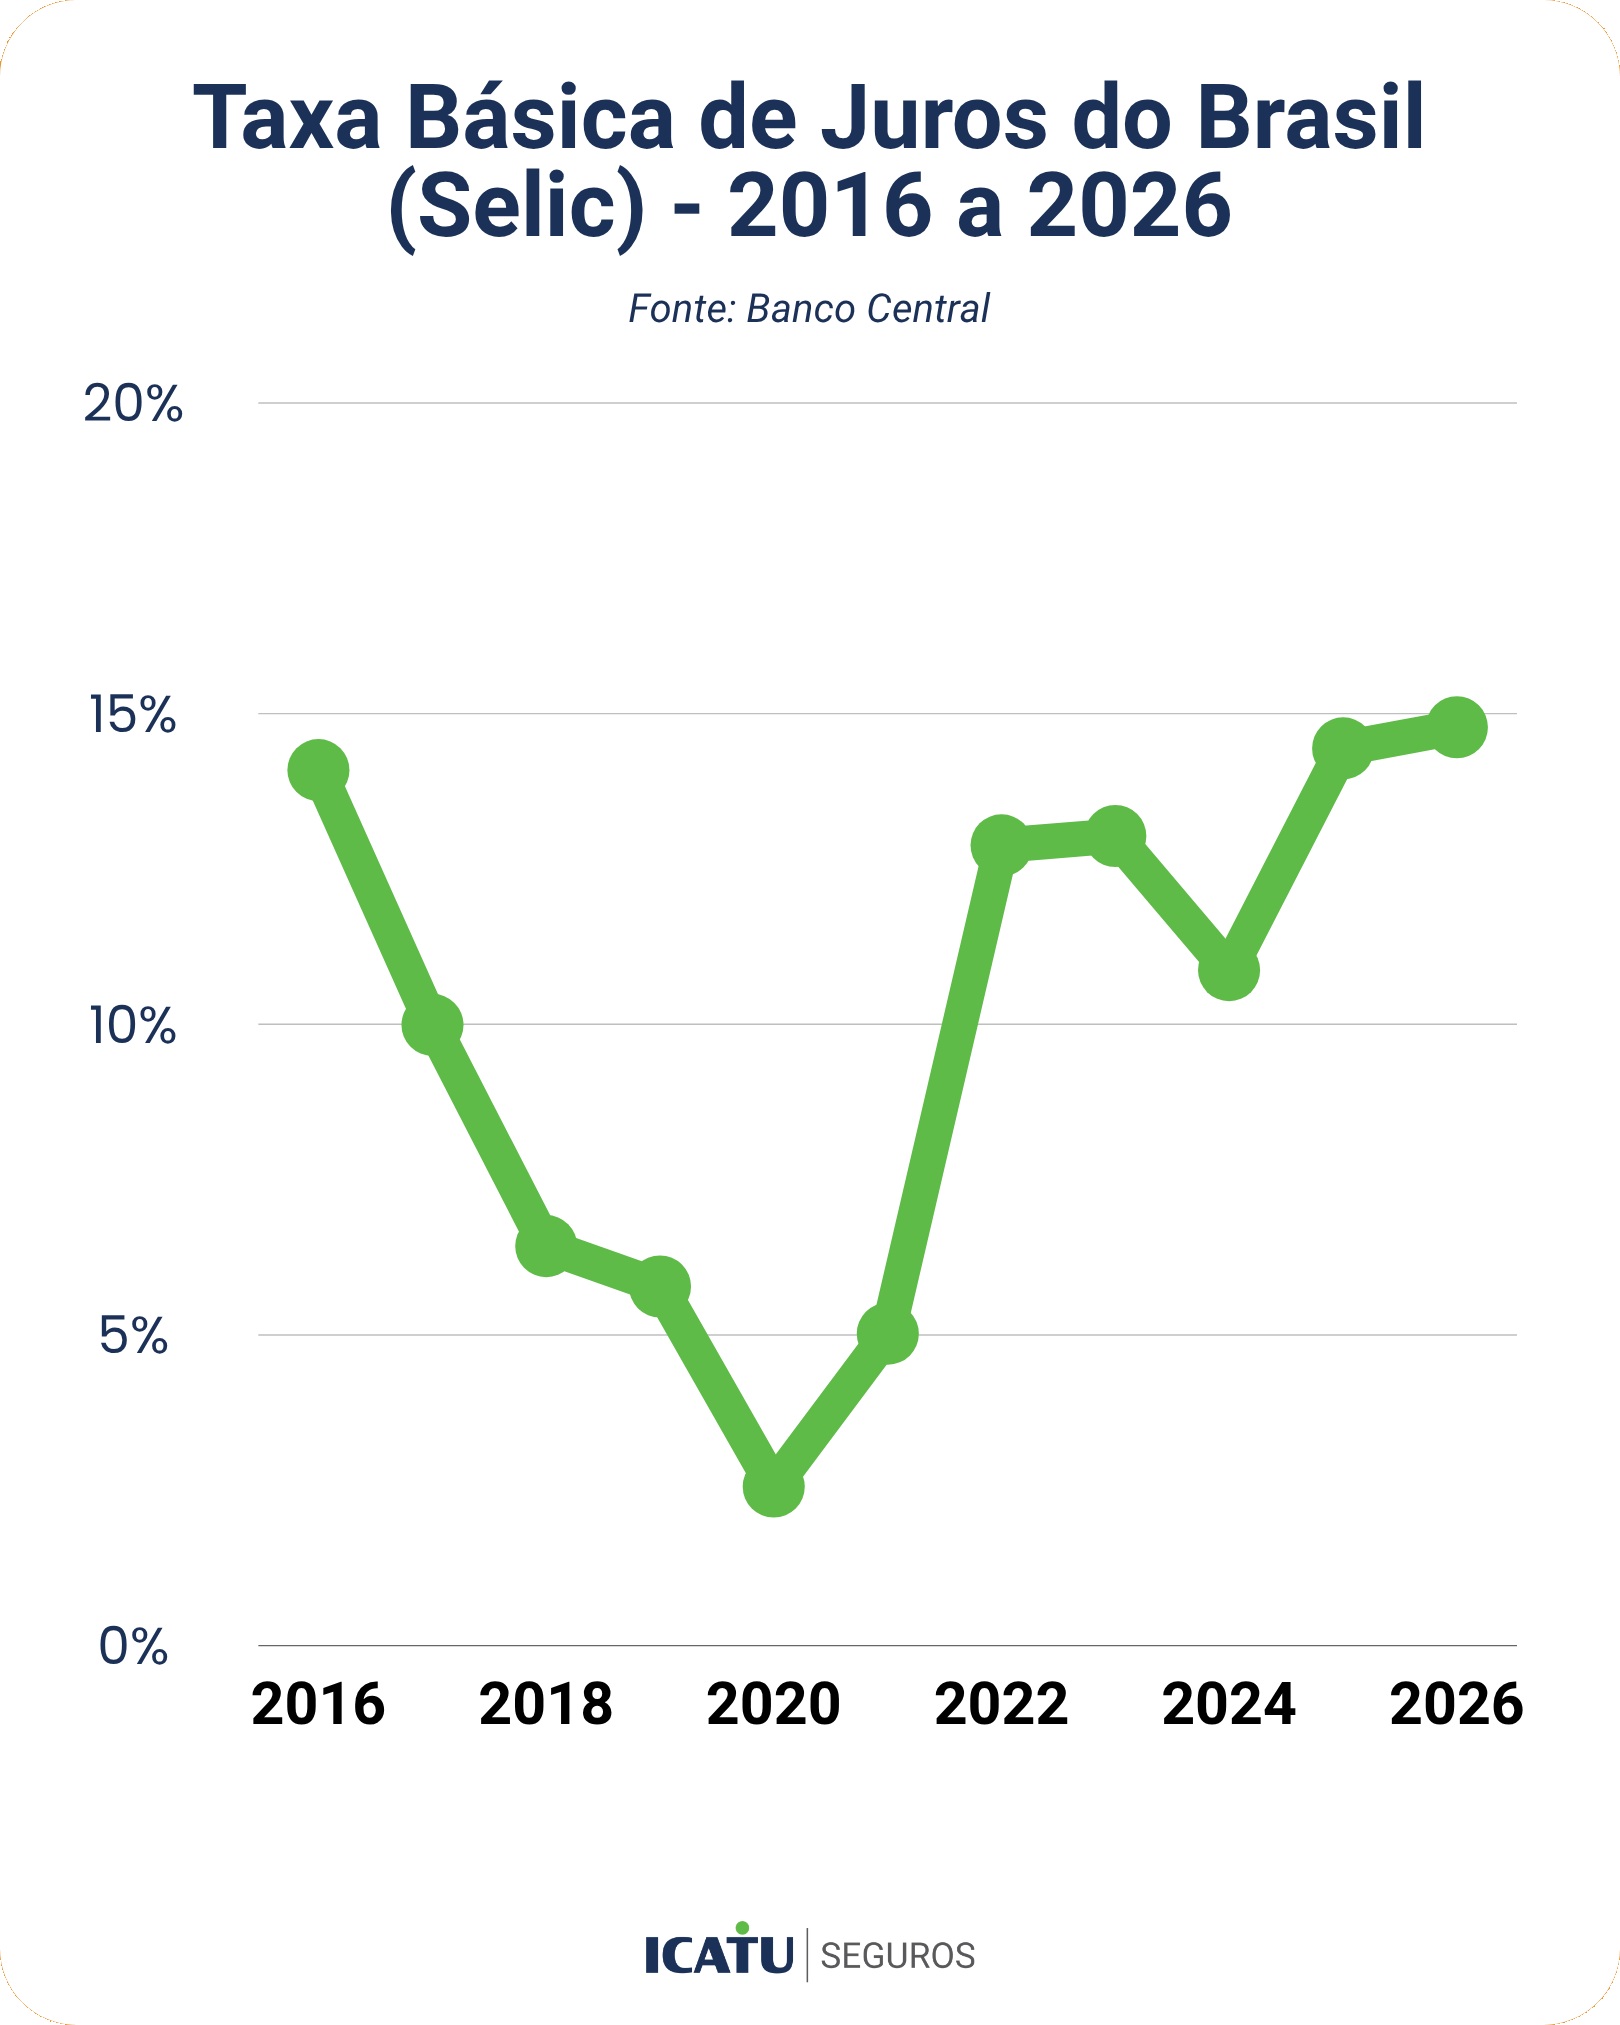
“Não faz sentido não ter renda fixa no Brasil de hoje”, prossegue Jason Vieira. “Ela é uma disputa injusta com a renda variável, porque o ciclo dos juros dificilmente vai baixar a ponto de ser um investimento ruim”.
Mas, para além desses fatores, há outro elemento fundamental nessa mudança tão estrutural da organização financeira dos brasileiros: a forte presença do mercado financeiro no cotidiano deles, que interfere nas decisões de longo prazo como a da aposentadoria.
Mercado financeiro mais acessível organiza patrimônio
“Qual era o produto financeiro mais comum das gerações anteriores?”, questiona Guilherme Argollo, Gerente de Produtos de Previdência da Icatu Seguros, para então responder: “A poupança!”.
Para as gerações de agora, não: elas investem em outros produtos, mesmo que de renda fixa de baixo risco.
Mas, se os 50 mais conviviam com os riscos de um país em crise, os mais jovens, ao contrário, têm à disposição um mercado mais confiável para planejar o futuro, incluindo a aposentadoria – e o que fazer quando ela chegar.
Isso passa, na leitura dos especialistas, pela acessibilidade dos produtos. “Agora você consegue acessar opções de investimentos diferentes, assessorias, ofertas, ou mesmo escolher uma gama de produtos sobre a Previdência Privada de forma rápida e fácil. Isso estimulou as pessoas a pensarem mais sobre o assunto. Foi uma evolução, de fato”, aponta Henrique Diniz, da Icatu Seguros.
Em 2025, pelo menos um terço (36%) da população tinha algum investimento financeiro, diz a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Ambima). Isso representa um universo de 60,6 milhões de pessoas. Só a renda fixa guarda 59% de todos esses recursos.
Pelos dados, 7% desses investimentos eram em planos de Previdência Privada.
“Nós estamos vendo a Previdência se inserir nesse contexto de acessibilidade. Eu vejo como um processo de evolução financeira: um caminho longo, mas que já está sendo trilhado”, continua Diniz.
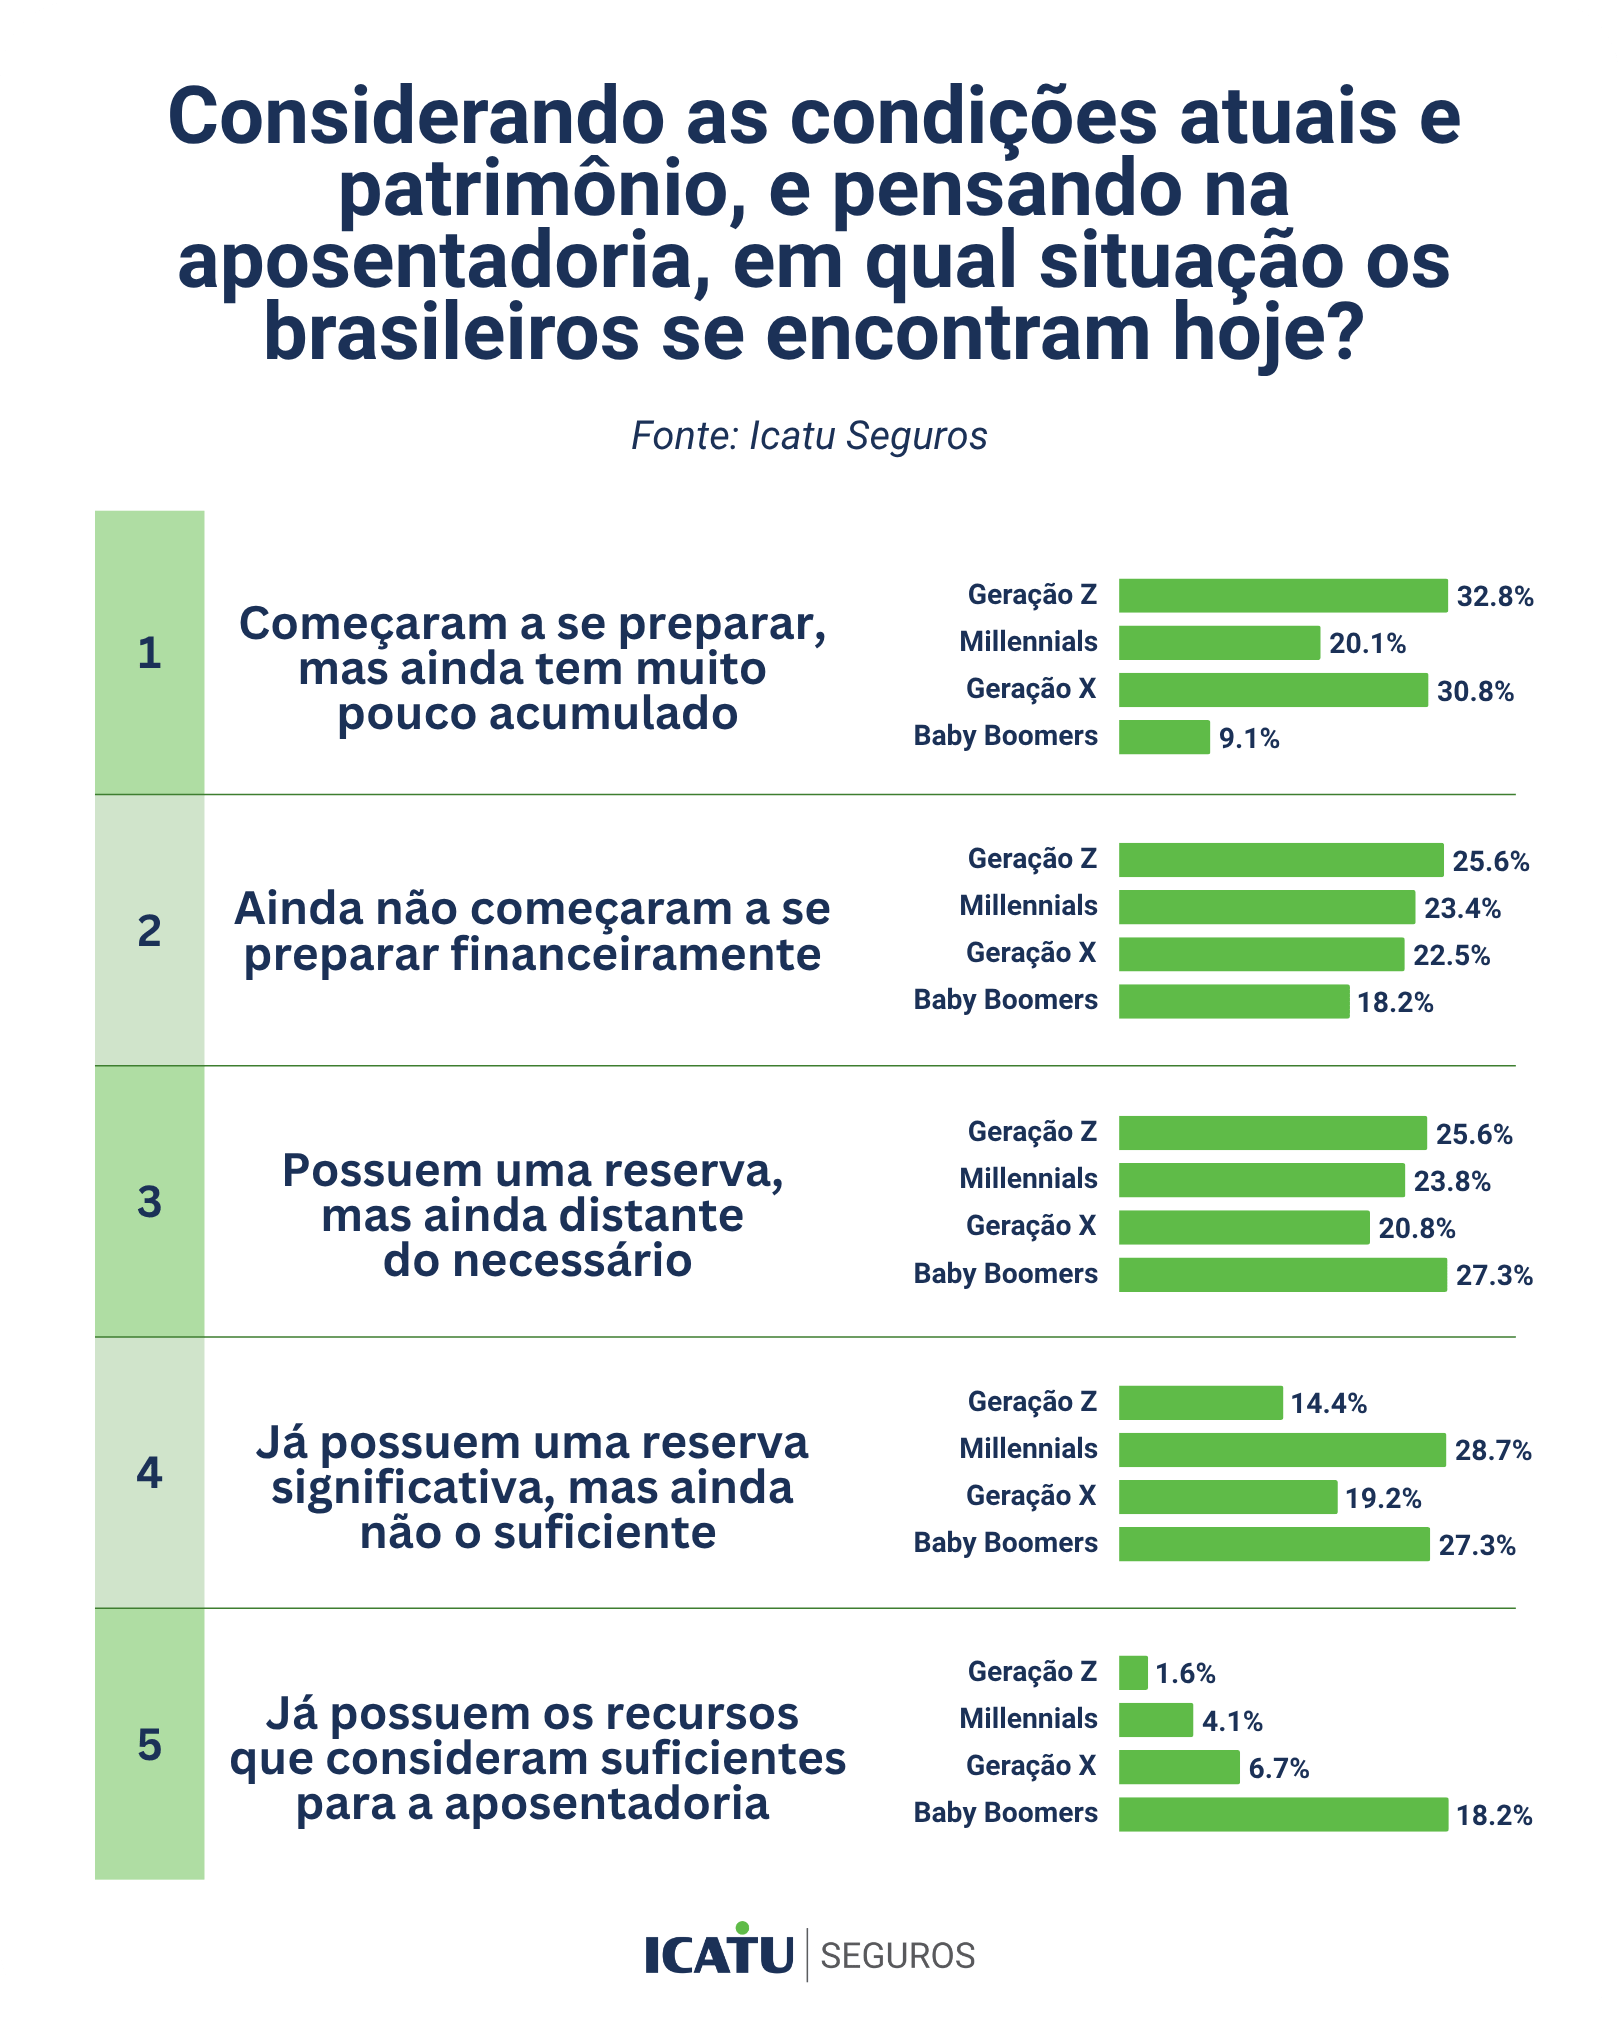
Uma prova disso é como as gerações mais jovens já conseguem se equiparar, pelo menos em preparo, aos mais velhos. Na pesquisa da Icatu Seguros, 14% das pessoas da Geração Z dizem já ter alguma reserva para a aposentadoria. Essa taxa sobe para 28% entre os Millenials e cai para 18% entre a Geração X, mais velha.
Os Millennials são, justamente, a geração “entre”, que protagonizou a mudança da
velha lógica dos investimentos imobiliários para a nova, de recursos na renda fixa. É um achado da pesquisa: essa geração, que não é tão jovem mas também não está já na velhice, ou seja, no “entre” gerações, é mais sensível à dinâmica de produtos financeiros de finitude.
“Essas pessoas, na faixa dos 30 aos 40 anos, estão mais preocupadas e sensíveis a produtos financeiros que forneçam alguma segurança para a aposentadoria. Elas ainda preferem investir em renda fixa, mas já fazem isso pensando em acumular patrimônio com o fim de se aposentar”, pontua Jason Vieira, da Lev.
“E é quem a gente mais vê se interessando, agora, pela Previdência da Icatu”.
Brasileiros buscam repetir modelo de salário
Como você gostaria de receber os recursos de uma aposentadoria privada?
Em um mercado que oferece várias alternativas, os brasileiros têm uma preferência: repetir o modelo do salário – isto é, receber um valor fixo todo mês.
Na pesquisa da Icatu Seguros, 63% dos entrevistados responderam que querem uma renda mensal até o fim da vida, enquanto outros 24% afirmaram preferir um montante todo mês por um período determinado. Há ainda 8% que dizem buscar um plano em que essa renda mensal permaneça para a família caso o participante titular morra.
“É que as pessoas pensam na Previdência como substituição natural de um salário. A preocupação aí é, sobretudo, com a segurança. Na lógica de um mercado financeiro como o nosso, as pessoas investem para proteger o que têm e, depois, para tentar ganhar algo em relação ao que elas têm”, conta Vieira, da Lev.
Faz sentido: os dados do estudo apontam que a maior parte dos brasileiros temem chegar à aposentadoria sem uma boa reserva de emergência, apontada por 30% dos entrevistados. Mas, em seguida, 24% dizem que o medo maior é receber um valor mensal baixo demais – mesma proporção (24%) de quem diz se preocupar que o dinheiro acabe antes do fim da vida.
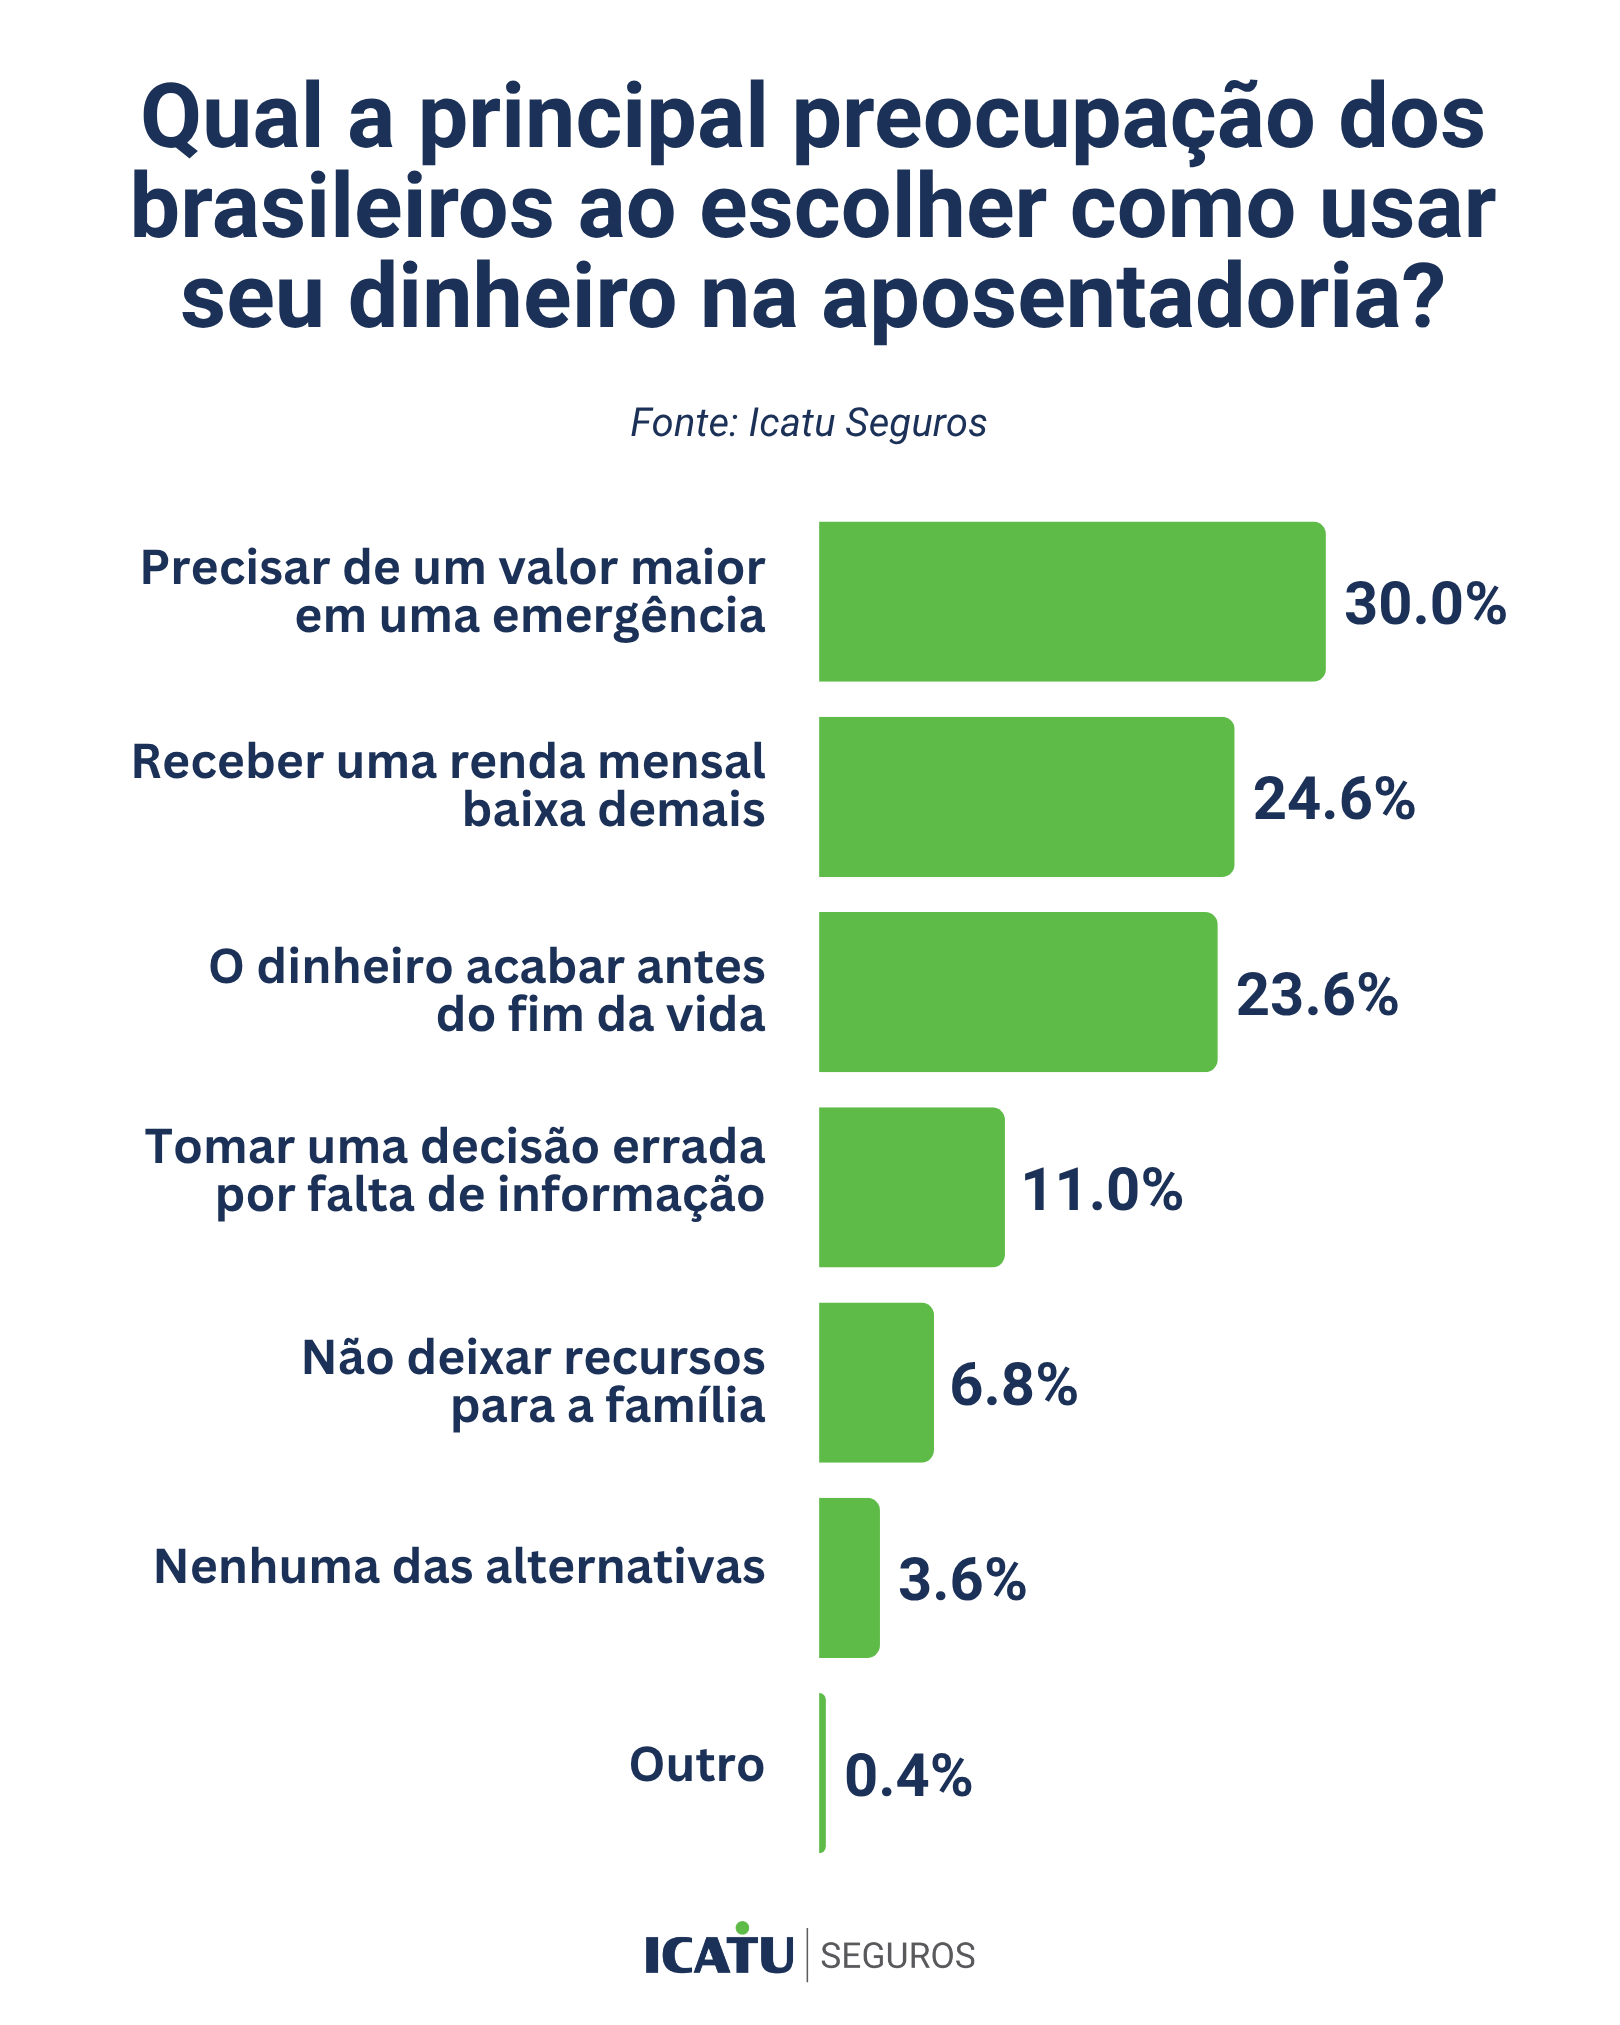
Para Henrique Diniz, entram nessa preocupação pontos como o cuidado familiar, a saúde e um desejo cada vez mais comum de autonomia financeira na velhice. “A primeira preocupação é a formação dos filhos. Pagar uma faculdade.
Depois, são as despesas médicas – porque chega um momento, no fim da vida, que elas ficam muito caras”, explica ele.
“Se você tem uma renda mensal para subsidiar esse custo, é uma proteção de várias ordens: econômica, médica, mental. Como não há previsibilidade no futuro, essa se torna uma segurança vital”, continua.
Não só: as pessoas também não querem depender somente da previdência pública. Isso se vê no fato de um quarto dos ouvidos na pesquisa se preocupar com uma renda baixa demais – mas também nos 63% que afirmam, categoricamente, que o valor do INSS seria insuficiente para arcar com os custos de vida. Outros 29% dizem que seria suficiente “em parte”.
Geração Z quer ter mais controle sobre o dinheiro
Se, no geral, os brasileiros buscam repetir o formato salarial que organiza suas vidas economicamente ativas, os mais jovens estão mudando o jogo.
Na pesquisa, 32% dos entrevistados da Geração Z (16 a 28 anos) disseram buscar um controle mais efetivo sobre seus recursos da aposentadoria. Essa taxa é de 22% entre os Millennials e a Geração X – e cai para 9% entre Baby Boomers (61-80 anos).
A geração X quer ter um jeito de administrar o dinheiro, de garantir que ele vai estar ali sempre. Os jovens de hoje buscam autonomia. Não veem problema em ter tudo na mão e escolher o destino do dinheiro – que pode ser desde outro investimento até um uso.
Mas é intrigante como a geração Z e os Millennials são mais suscetíveis a investir e organizar a vida financeira com base em produtos de renda fixa de baixo risco: o Tesouro Direto e o CDB, principalmente. No primeiro caso, 62% dos ouvidos dessa faixa etária dizem que a principal estratégia para aposentadoria é colocar dinheiro nesses produtos – e, no caso da faixa entre 30 e 44 anos, essa taxa é de 63%.
Tudo isso sem deixar a Poupança de lado: 45% dos jovens da geração Z apontam essa estratégia e, entre os Millennials, ela é de 40% (47% dos Boomers, isto é, os avôs e avós, também preferem esse modelo).
“De um lado, dá para notar o avanço da educação financeira. Com mais produtos de investimentos, as pessoas já migraram de produtos. Mas, de outro, esse excesso de poupança revela que ainda estamos muito presos a lógicas do passado – mesmo entre os mais jovens”, pontua Henrique Diniz, da Icatu Seguros.
Mulheres demandam mais segurança financeira
Os dados da pesquisa ainda mostram desigualdades relevantes entre os gêneros – tanto no comportamento quanto nas preferências que envolvem aposentadoria.
Em primeiro lugar, os homens se sentem mais seguros para conversar sobre esse assunto com profissionais do mercado financeiro: 8% deles dizem que, hoje, suas conversas mais produtivas sobre o assunto são com corretores de seguros – número que é de 4% entre as mulheres Além disso, 11% deles falam disso com consultores (entre as mulheres, a taxa é de 8%).
Tão intrigante quanto, as mulheres ficam mais desconfiadas de discutir esse tema com seus cônjuges: 55% delas o fazem, enquanto, entre homens, a taxa é de 62%.
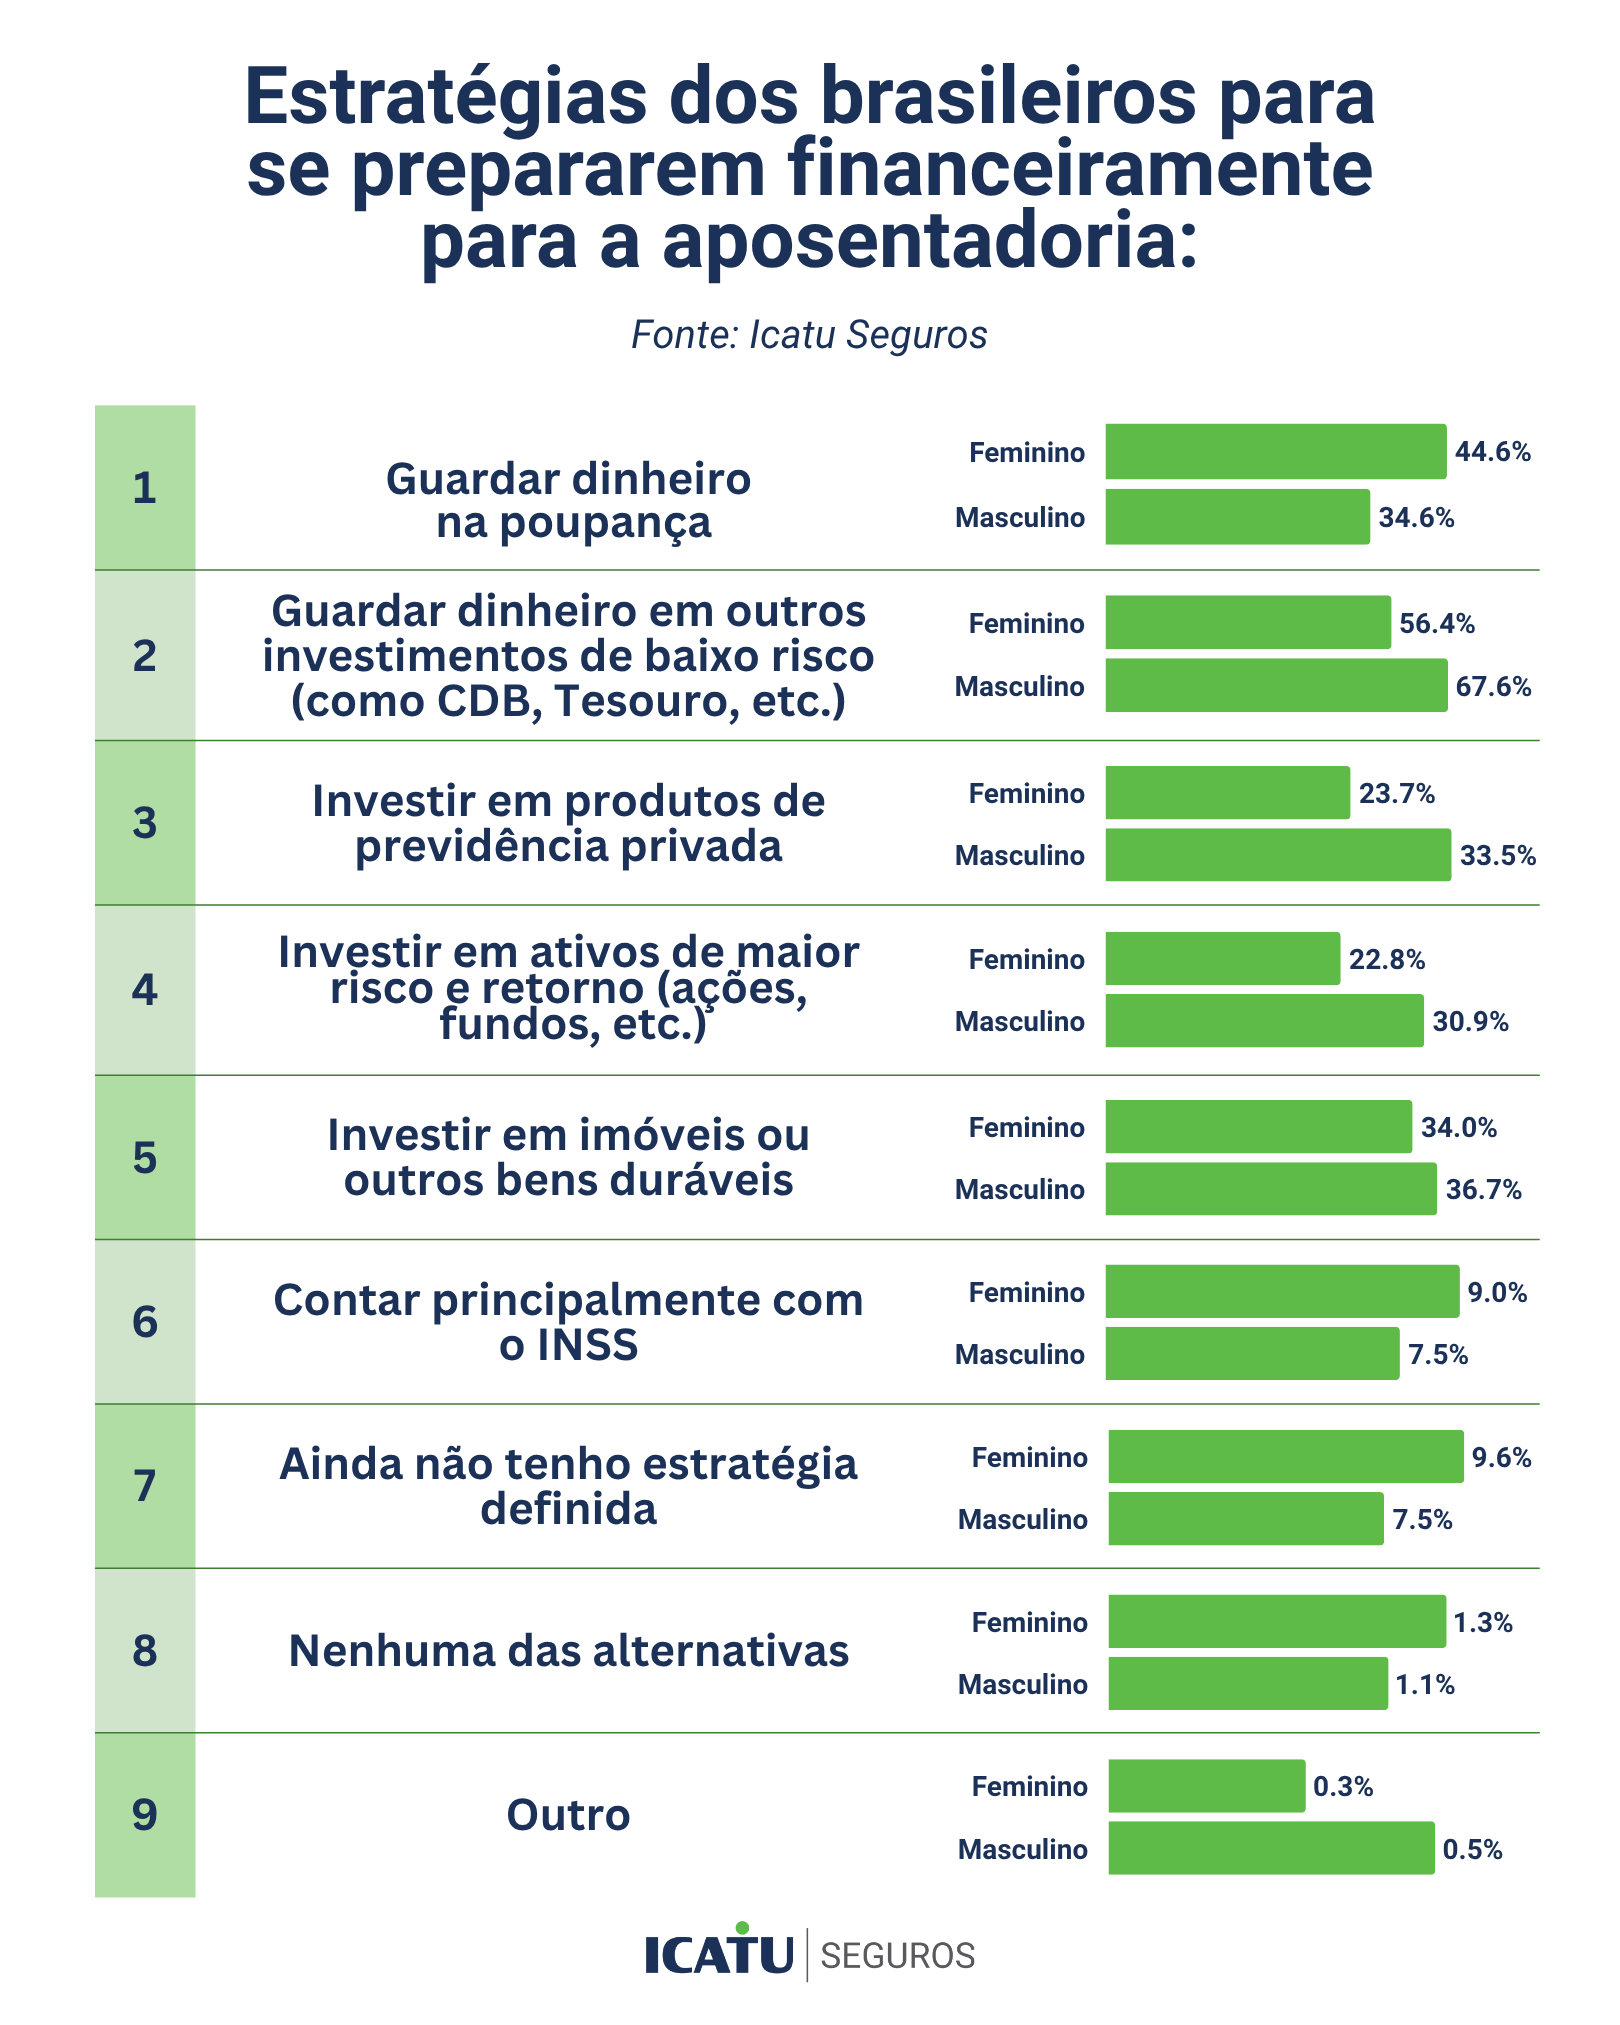
Em segundo lugar, as mulheres – como resultado das desigualdades financeiras – também buscam investimentos que tragam sensação de segurança para a aposentadoria. Quase 5 para cada 10 delas (44%) dizem que a estratégia que adotam para a velhice é ter o dinheiro na poupança. Entre homens, o número cai para 34%.
Além disso, as mulheres também preferem sacar os valores da Previdência, caso tenham, em um período determinado (26%) ou com uma renda mensal (25%).
Esses dados são um reflexo das disparidades de gênero que persistem na sociedade brasileira: 19% das mulheres dizem ter uma reserva, ainda que insuficiente, para a aposentadoria. Entre os homens, a taxa é de 27%.
Quase um terço (29%) delas não tem nenhum preparo financeiro para a velhice, mas só 14% deles dizem o mesmo.
É um sinal de que a organização financeira do orçamento das famílias brasileiras ainda é muito desequilibrada. As mulheres sentem que precisam se proteger mais do que os homens.
Metodologia
país, incluindo mulheres e homens a partir de 18 anos e de diferentes classes sociais. A coleta de dados foi
realizada por meio de uma plataforma de pesquisas online, com nível de confiança de 95% e margem de erro de
3,3 pontos percentuais. A pesquisa foi conduzida em 17 de abril de 2026.

Icatu Seguros
Há mais de três décadas atuando no mercado, a
Icatu é a maior seguradora independente do país em Seguro de Vida, Previdência Privada e Título de
Capitalização. É 100% brasileira e está presente em todo o território nacional por meio de 39 filiais,
oferecendo segurança financeira e proteção para o futuro dos seus mais de 14 milhões de clientes ativos.